
Banque Populaire
- Évaluation
- 4,6
- Téléchargements
- 5.00M
- Classification du contenu
- PEGI 3
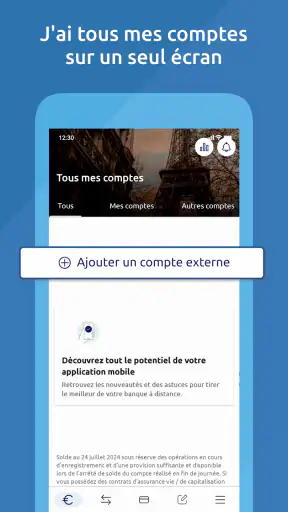
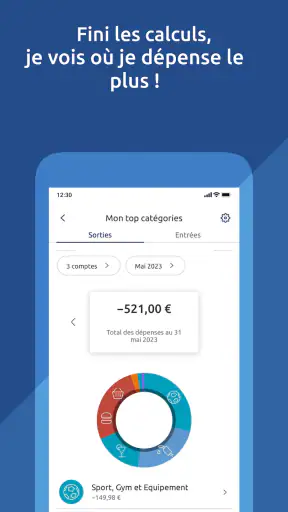
Banque Populaire - Captures d'écran
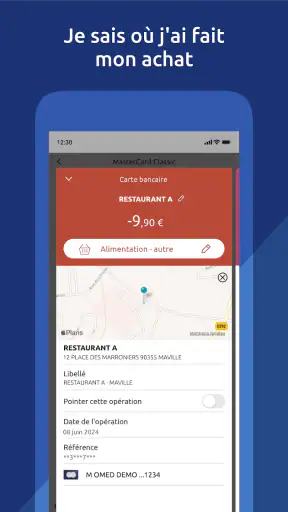
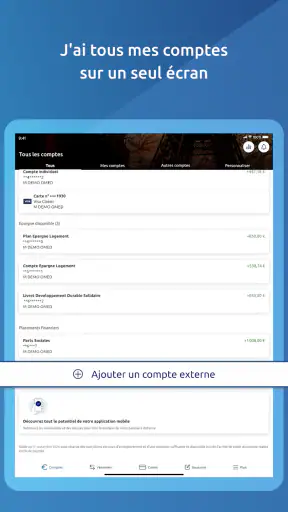
Avantages
- Application mobile complète pour gérer comptes
- cartes et virements.
- Connexion sécurisée avec authentification renforcée.
- Notifications pratiques pour suivre les opérations en temps réel.
- Accès rapide aux agences
- distributeurs et conseillers proches.
- Gestion simple des bénéficiaires et des virements récurrents.
Inconvénients
- Certaines fonctions nécessitent une validation par SMS ou via Sécur’Pass.
- L’interface peut sembler dense lors de la première utilisation.
- La disponibilité des services varie selon la caisse régionale.
- Des mises à jour peuvent modifier régulièrement la navigation.
- Certaines opérations restent limitées et nécessitent un conseiller.
Banque Populaire - Description
- Nom de l'application
- Banque Populaire
- Nom du package
- fr.banquepopulaire.cyberplus
- Développeur
- BANQUE POPULAIRE
- Catégorie
- Finance
- Dernière mise à jour
- 15 déc. 2010
- Version
- Varie selon l'appareil
Quand je veux vérifier rapidement l’état de mon compte, suivre mes dépenses ou préparer un virement, j’attends d’une application bancaire qu’elle me fasse gagner du temps sans me perdre dans des écrans inutiles. C’est dans ce contexte que j’ai utilisé Banque Populaire, l’application financière développée par BANQUE POPULAIRE. Elle est gratuite, accessible à partir d’Android 9 et s’adresse à un public très large, avec une classification PEGI 3.
Mon impression générale est positive, surtout pour les clients qui utilisent déjà les services de cette banque et veulent retrouver leurs opérations courantes sur mobile. L’application ne cherche pas à remplacer une gestion budgétaire complète ou un outil de comptabilité personnelle. Elle sert plutôt de point de contrôle quotidien : je consulte, je vérifie, je lance une opération, puis je reviens voir le résultat. Cette simplicité est sa principale qualité, mais elle explique aussi pourquoi certains utilisateurs voudront compléter l’expérience avec une application spécialisée.
Du besoin immédiat au suivi du compte
Le scénario le plus parlant commence souvent par une situation banale : je suis dans un magasin, je viens de recevoir une facture ou je dois m’assurer qu’un prélèvement est bien passé. Au lieu d’attendre d’être devant un ordinateur, j’ouvre l’application pour retrouver une vision actuelle de mes finances. La valeur de Banque Populaire apparaît surtout dans ces petits contrôles répétés, plutôt que dans une longue session de planification financière.
La première étape consiste à accéder à son espace bancaire. Une fois cette étape passée, je peux parcourir les informations utiles et me concentrer sur la question qui m’a amené dans l’application. C’est une nuance importante : l’outil est pratique quand je sais ce que je veux vérifier. Si je cherche à analyser plusieurs mois de dépenses, à construire un budget détaillé ou à comparer de nombreuses catégories, le parcours devient moins naturellement adapté à ce besoin.
Je conseille donc de commencer par une routine très simple. J’ouvre l’application à un moment calme, je regarde les mouvements récents, puis je repère les opérations inhabituelles ou les montants que je ne reconnais pas immédiatement. Cette méthode évite de consulter son solde de manière isolée, car un solde ne raconte pas toujours ce qui va réellement sortir du compte dans les prochains jours.
Pour une personne qui reçoit son salaire, règle ses dépenses par carte et effectue quelques virements, cette approche suffit souvent. Pour un indépendant qui doit rapprocher beaucoup de paiements, ou pour un foyer qui veut suivre précisément plusieurs postes de dépenses, il faut prévoir une organisation complémentaire. L’application peut devenir le point de départ du suivi, mais pas forcément son unique outil.
Une consultation utile quand on la relie à une décision
Ce que j’apprécie le plus est la possibilité de transformer une consultation en action concrète. Je ne regarde pas seulement mon compte par habitude : je vérifie si une dépense attendue est passée, si le montant disponible permet un achat, ou si je dois déplacer de l’argent. Cette logique réduit les mauvaises surprises, à condition de ne pas confondre l’information affichée avec une prévision complète de son budget.
Un bon réflexe consiste à consulter l’historique après une journée où plusieurs paiements ont été effectués. Je peux alors identifier une dépense oubliée, distinguer un achat ponctuel d’une charge régulière et ajuster mes décisions pour la semaine. Cette utilisation est plus intéressante qu’un simple coup d’œil au solde, parce qu’elle donne un contexte aux chiffres.
La popularité de l’application va dans le même sens : elle affiche une moyenne de 4,6 sur plus de 310 000 évaluations, et elle a dépassé les 5 millions d’installations. Ces chiffres montrent qu’elle répond à un besoin courant, mais ils ne garantissent pas que chaque parcours conviendra à chaque profil. Une application bancaire reste très dépendante de la relation de l’utilisateur avec l’établissement et de la manière dont il gère ses comptes.
Le parcours quotidien, étape par étape
Après l’accès au compte, je commence par vérifier la situation générale. Je cherche ensuite l’opération précise qui m’intéresse : un paiement, un retrait, un virement ou un prélèvement. Cette progression paraît évidente, mais elle change la façon de naviguer. Si je pars directement à la recherche d’une information ancienne sans savoir quel filtre ou quelle période utiliser, je risque de perdre du temps.
Pour éviter cela, je garde une question unique en tête. Par exemple : « Est-ce que cette facture a été débitée ? » ou « Ai-je suffisamment de marge avant le prochain revenu ? » Une fois la réponse trouvée, je quitte l’écran au lieu de continuer à parcourir les informations sans objectif. Cette discipline rend l’usage plus rapide et limite la tentation de prendre une décision financière sur la base d’un seul montant.
Quand je dois effectuer une opération, je relis toujours les informations avant de valider. Le nom du bénéficiaire, le montant et la destination méritent une vérification séparée, surtout lorsque je suis pressé. L’intérêt d’une application mobile est la rapidité, mais la rapidité devient un défaut si elle pousse à confirmer trop vite. Pour moi, le meilleur usage est donc un parcours court, suivi d’un contrôle volontaire.
Après l’action, je reviens consulter l’état du compte afin de vérifier que l’opération correspond bien à mon intention. Il ne faut pas forcément s’attendre à ce que chaque changement apparaisse exactement au même moment selon la nature de l’opération. Je préfère conserver le justificatif ou la référence affichée lorsqu’une action est importante, notamment pour un paiement professionnel ou un transfert destiné à une autre personne.
Les passages de relais qui demandent de l’attention
Une opération bancaire ne reste pas toujours confinée à l’application. Elle peut commencer par une demande reçue par message, se poursuivre dans Banque Populaire, puis se terminer par une vérification auprès d’un proche, d’un commerçant ou d’un organisme. Ces passages de relais sont les moments où les erreurs apparaissent le plus facilement. Je prends donc l’habitude de comparer les informations visibles dans l’application avec la demande d’origine, sans recopier machinalement un montant ou un destinataire.
Le même principe vaut pour le suivi d’une dépense partagée. Si je règle une réservation pour plusieurs personnes, l’application m’aide à constater le débit, mais elle ne remplace pas la discussion nécessaire pour récupérer les parts de chacun. Je note donc le montant dans mon propre système de suivi, puis je vérifie que le remboursement reçu correspond réellement à la dépense initiale. Ce type de workflow montre la force et la limite de l’outil : il donne une source bancaire fiable pour contrôler les mouvements, mais il ne gère pas toute l’organisation autour.
Dans un couple ou une famille, le relais peut aussi passer par une personne qui consulte le compte et une autre qui prend la décision. Une capture d’écran ou un message peut simplifier l’échange, mais je recommande d’éviter de partager des informations sensibles inutilement. L’application est un espace de consultation personnelle ; son usage devient moins confortable lorsque plusieurs personnes doivent coordonner des décisions sans procédure claire.
Pour un travailleur indépendant, le relais se fait souvent entre l’application et un tableau de suivi ou un logiciel de facturation. Je peux confirmer qu’un client a payé, mais je dois ensuite reporter l’information dans mon organisation comptable. C’est un geste supplémentaire, pourtant il évite de mélanger dépenses personnelles, encaissements et charges. Banque Populaire convient donc bien comme source de vérification, moins comme remplacement complet d’un système administratif.
Ce que l’on obtient à la fin du parcours
Le résultat le plus convaincant est une meilleure visibilité sur les mouvements récents. Après quelques minutes, je sais généralement si une opération attendue est passée, si une dépense doit être prise en compte et si une action bancaire a bien été lancée. Cette réponse rapide est particulièrement utile lorsque je suis loin de mon ordinateur ou que je dois décider immédiatement si un achat peut attendre.
Je trouve aussi l’application adaptée aux personnes qui veulent commencer à suivre leur budget sans adopter une méthode compliquée. En consultant régulièrement les opérations, je peux repérer mes habitudes avant de créer des catégories ou des objectifs plus précis dans un autre outil. C’est une première marche raisonnable pour quelqu’un qui ne veut pas saisir manuellement chaque dépense dès le début.
Son ancienneté contribue également à cette impression de service installé : l’application est disponible depuis décembre 2010. Elle s’inscrit donc dans une expérience mobile qui a eu le temps de devenir un réflexe pour les clients de la banque. Cela ne signifie pas que chaque écran sera parfait pour tous, mais l’usage répond à un besoin durable plutôt qu’à un effet de mode.
À mes yeux, le meilleur résultat n’est pas de passer beaucoup de temps dans l’application. C’est justement de pouvoir entrer, trouver l’information recherchée, effectuer l’action nécessaire et repartir avec une décision plus claire. Pour une consultation quotidienne, cette sobriété est un avantage. Pour une analyse approfondie, elle peut sembler limitée face à des applications de budget qui mettent davantage l’accent sur les graphiques, les objectifs et l’agrégation de comptes.
Les points de friction à prévoir
Le premier frein concerne les utilisateurs qui ne sont pas clients de Banque Populaire ou qui souhaitent centraliser plusieurs établissements. L’application est naturellement pensée autour de l’écosystème de son développeur. Si mon objectif principal est de voir des comptes provenant de banques différentes au même endroit, une application financière indépendante peut être plus pratique, à condition d’accepter ses propres contraintes de connexion et de sécurité.
Le deuxième frein apparaît lorsque je veux passer de la consultation à une véritable stratégie budgétaire. Voir les opérations m’aide à comprendre ce qui s’est produit, mais cela ne suffit pas toujours pour prévoir les dépenses irrégulières, organiser une épargne ou suivre des objectifs complexes. Dans ce cas, je préfère utiliser Banque Populaire pour les données bancaires et un outil dédié pour la planification. Cette combinaison demande un peu de discipline, mais elle évite d’attendre d’une seule application ce qu’elle n’est pas conçue pour faire.
La troisième difficulté est liée au contexte mobile. Un petit écran et une connexion momentanément instable peuvent rendre une opération moins confortable qu’au guichet ou sur ordinateur. Quand je suis pressé, je reporte les actions sensibles à un moment où je peux relire calmement les détails. Pour une simple consultation, le téléphone est idéal ; pour une opération inhabituelle ou importante, un écran plus grand peut offrir davantage de sérénité.
Il faut également garder une attitude prudente face aux demandes reçues par d’autres canaux. Une notification, un courriel ou un message peut inciter à ouvrir rapidement l’application. Je vérifie toujours que l’action correspond à ce que je voulais faire et je ne traite pas une demande urgente comme une preuve d’authenticité. La sécurité dépend autant de mes habitudes que de l’outil utilisé.
Pour quels utilisateurs le choix est pertinent
Je recommande cette application en priorité aux clients de Banque Populaire qui veulent gérer leurs opérations courantes depuis leur téléphone. Elle convient bien à l’étudiant qui surveille ses dépenses, au salarié qui vérifie son compte entre deux déplacements, au parent qui souhaite contrôler les prélèvements du foyer ou à la personne qui veut éviter de se connecter à un ordinateur pour chaque consultation.
Elle peut aussi servir de point d’appui à quelqu’un qui commence à prendre ses finances en main. Je conseille alors de définir deux moments fixes de consultation dans la semaine, puis de noter les charges récurrentes et les dépenses exceptionnelles. Cette méthode transforme l’application en outil de décision plutôt qu’en simple miroir du compte. Elle permet aussi de repérer rapidement les habitudes qui déséquilibrent le mois.
En revanche, je la choisirais moins volontiers comme outil unique pour une personne qui possède plusieurs comptes dans différents établissements, qui veut automatiser une analyse très détaillée ou qui travaille avec une comptabilité exigeante. Dans ces situations, une solution spécialisée peut mieux répondre au besoin. L’application bancaire reste toutefois utile comme référence pour vérifier les mouvements réellement enregistrés.
Le prix gratuit est un avantage évident pour tester l’usage sans ajouter une dépense mensuelle. La classification PEGI 3 indique une accessibilité très large, même si les opérations financières elles-mêmes demandent évidemment l’intervention et la responsabilité d’un adulte capable de les comprendre. Le minimum requis d’Android 9 la rend accessible à de nombreux téléphones encore utilisés, tout en invitant les propriétaires d’appareils anciens à vérifier la compatibilité avant l’installation.
Mon verdict après ce workflow complet
Banque Populaire réussit surtout là où une application bancaire doit être efficace : me permettre de consulter mes comptes, de suivre mes opérations et de gérer les besoins courants sans transformer chaque action en démarche longue. Je l’utilise comme un tableau de bord pratique, avec une logique simple : partir d’un besoin concret, vérifier les informations, agir avec attention, puis contrôler le résultat.
Ses limites deviennent visibles lorsque je lui demande de remplacer un budget détaillé, une comptabilité ou un agrégateur multi-banques. Ce n’est pas une raison de l’écarter ; c’est plutôt une indication sur la bonne manière de l’intégrer à son organisation. Pour un client de BANQUE POPULAIRE, elle peut être le lien quotidien entre le compte et les décisions réelles. Pour quelqu’un qui cherche une vue globale de toutes ses finances, une autre solution sera probablement plus adaptée.
Avec sa note moyenne de 4,6 et sa présence bien établie, elle offre une base rassurante pour les opérations ordinaires. Mon conseil est de l’adopter si votre priorité est la gestion mobile simple de votre compte Banque Populaire, puis de lui associer un outil supplémentaire seulement si vos besoins dépassent la consultation et les actions courantes. C’est dans ce cadre précis que Banque Populaire me paraît la plus utile : non pas comme solution universelle, mais comme compagnon bancaire quotidien, rapide et suffisamment clair pour garder le contrôle.
FAQ
Qu’est-ce que l’application Banque Populaire permet de faire ?
L’application Banque Populaire permet de consulter ses comptes, vérifier le solde et les opérations récentes, effectuer des virements, gérer ses bénéficiaires et suivre ses cartes bancaires. Elle donne également accès à certains services pratiques, comme la localisation des agences et distributeurs, la messagerie sécurisée ou encore la gestion des plafonds, selon les fonctionnalités proposées par votre Banque Populaire régionale.
L’application Banque Populaire est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de l’application Banque Populaire est généralement gratuit depuis les boutiques officielles Android et iOS. Toutefois, certaines opérations ou certains services bancaires peuvent être soumis aux conditions tarifaires de votre établissement. Une connexion internet mobile peut aussi entraîner une consommation de données facturée par votre opérateur. Il est donc conseillé de consulter la grille tarifaire de votre banque.
Comment se connecter à l’application Banque Populaire en toute sécurité ?
Pour vous connecter, vous devez utiliser vos identifiants bancaires habituels et, selon votre configuration, valider l’accès avec Sécur’Pass, un code personnel ou une authentification biométrique comme l’empreinte digitale et la reconnaissance faciale. Téléchargez uniquement l’application officielle, vérifiez l’éditeur dans la boutique et ne communiquez jamais vos codes par téléphone, e-mail ou message.
Peut-on effectuer des virements et gérer les bénéficiaires depuis l’application ?
Oui, l’application permet généralement d’effectuer des virements entre ses propres comptes ou vers des comptes externes, à condition que le service soit activé sur votre contrat. Vous pouvez aussi ajouter ou gérer des bénéficiaires, mais une validation renforcée peut être demandée, notamment avec Sécur’Pass. Les délais, plafonds et éventuels frais dépendent de votre Banque Populaire régionale.
Que faire si l’application Banque Populaire ne fonctionne pas ou si l’accès est bloqué ?
En cas de problème, commencez par vérifier votre connexion internet, mettre l’application à jour et redémarrer votre téléphone. Si l’accès reste impossible, utilisez les procédures officielles de récupération ou contactez votre agence et l’assistance Banque Populaire. Après plusieurs codes erronés, l’accès peut être temporairement bloqué. Ne réinstallez pas l’application sans vous assurer de pouvoir récupérer vos identifiants et moyens d’authentification.


